Domain franchisingsystem.de kaufen?
Wir ziehen mit dem Projekt
franchisingsystem.de um.
Sind Sie am Kauf der Domain
franchisingsystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain franchisingsystem.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **


Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Der Businessplan. Wege von der Geschäftsidee zur Unternehmensgründung, Taschenbuch von Sebastian Henning, GRIN, 978-3-656-82879-2Der Businessplan. Wege Von Der Geschäftsidee Zur Unternehmensgründung, Taschenbuch Von Sebastian Henning, Grin, 978-3-656-82879-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kooperation im KinderschutzKooperation im Kinderschutz , Handbuch für eine systemische Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230306, Produktform: Leinen, Beilage: gebunden, Redaktion: Averbeck, Birgit~Hermans, Björn Enno~Röhrbein, Ansgar~Caby, Filip, Seitenzahl/Blattzahl: 478, Abbildungen: mit 40 Abbildungen und 10 Tabellen, Keyword: Kinder- und Jugendlichentherapie; Kinderschutz; Kindeswohl; Kooperation im Kinderschutz; Multiprofessionalität; Soziale Arbeit, Fachschema: Interdisziplinär - Interdisziplinarität~Jugendhilfe~Kind / Medizin, Pflege, Ernährung, Fachkategorie: Interdisziplinäre Studien~Kindergesundheit~Psychologie, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Kinder- und Jugendhilfe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 236, Breite: 167, Höhe: 38, Gewicht: 884, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783647408118 9783666408113 9783647993751, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 276456449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brasilien und China zwischen Kooperation und Konkurrenz - Eine strategische Partnerschaft aus brasilianischer Sicht, Taschenbuch von Rafaela BednerBrasilien Und China Zwischen Kooperation Und Konkurrenz - Eine Strategische Partnerschaft Aus Brasilianischer Sicht, Taschenbuch Von Rafaela Bedner Oliveira, Diplomica Verlag Gmbh, 978-3-95850-529-2, Seitenanzahl: 10439,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
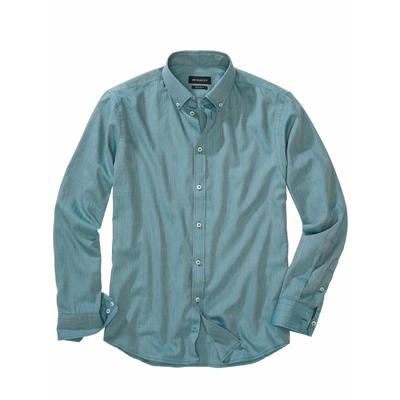
Geschäftsmodell-HemdFlanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt...79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **

Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Wie hoch ist der Anteil der Geschäftsidee bei der Unternehmensgründung?
Der Anteil der Geschäftsidee bei der Unternehmensgründung kann variieren. Während einige Gründer eine innovative und einzigartige Idee als Grundlage für ihr Unternehmen haben, legen andere mehr Wert auf die Umsetzung und das Geschäftsmodell. Letztendlich ist es jedoch entscheidend, dass die Geschäftsidee einen Marktbedarf erfüllt und das Potenzial hat, erfolgreich zu sein. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Unternehmertum & Unternehmensgründung: Der Praxisleitfaden zum erfolgreichen Geschäftsmodell, Taschenbuch von Artemis Saage, Tredition,Unternehmertum & Unternehmensgründung: Der Praxisleitfaden Zum Erfolgreichen Geschäftsmodell, Taschenbuch Von Artemis Saage, Tredition, 978-3-384-45093-7, Seitenanzahl: 15622,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung im Beherbergungsmarkt: Marktanalyse, Geschäftsidee und Unternehmensgründung der 'Medici RSE' Gast-App, Taschenbuch von Anonymous,Digitalisierung Im Beherbergungsmarkt: Marktanalyse, Geschäftsidee Und Unternehmensgründung Der 'medici Rse' Gast-app, Taschenbuch Von Anonymous, Grin, 978-3-389-05512-0, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Businessplan. Wege von der Geschäftsidee zur Unternehmensgründung, Taschenbuch von Sebastian Henning, GRIN, 978-3-656-82879-2Der Businessplan. Wege Von Der Geschäftsidee Zur Unternehmensgründung, Taschenbuch Von Sebastian Henning, Grin, 978-3-656-82879-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kooperation im KinderschutzKooperation im Kinderschutz , Handbuch für eine systemische Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230306, Produktform: Leinen, Beilage: gebunden, Redaktion: Averbeck, Birgit~Hermans, Björn Enno~Röhrbein, Ansgar~Caby, Filip, Seitenzahl/Blattzahl: 478, Abbildungen: mit 40 Abbildungen und 10 Tabellen, Keyword: Kinder- und Jugendlichentherapie; Kinderschutz; Kindeswohl; Kooperation im Kinderschutz; Multiprofessionalität; Soziale Arbeit, Fachschema: Interdisziplinär - Interdisziplinarität~Jugendhilfe~Kind / Medizin, Pflege, Ernährung, Fachkategorie: Interdisziplinäre Studien~Kindergesundheit~Psychologie, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Kinder- und Jugendhilfe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 236, Breite: 167, Höhe: 38, Gewicht: 884, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783647408118 9783666408113 9783647993751, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 276456449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Brasilien und China zwischen Kooperation und Konkurrenz - Eine strategische Partnerschaft aus brasilianischer Sicht, Taschenbuch von Rafaela BednerBrasilien Und China Zwischen Kooperation Und Konkurrenz - Eine Strategische Partnerschaft Aus Brasilianischer Sicht, Taschenbuch Von Rafaela Bedner Oliveira, Diplomica Verlag Gmbh, 978-3-95850-529-2, Seitenanzahl: 10439,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
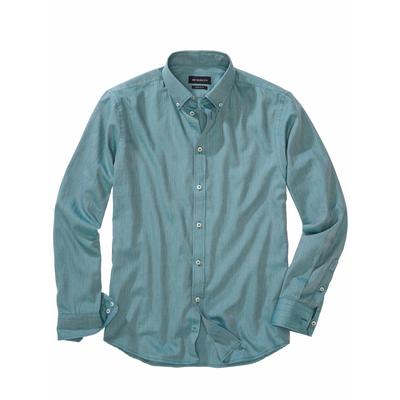
Geschäftsmodell-HemdFlanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt...79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Wie hoch ist der Anteil der Geschäftsidee bei der Unternehmensgründung?
Der Anteil der Geschäftsidee bei der Unternehmensgründung kann variieren. Während einige Gründer eine innovative und einzigartige Idee als Grundlage für ihr Unternehmen haben, legen andere mehr Wert auf die Umsetzung und das Geschäftsmodell. Letztendlich ist es jedoch entscheidend, dass die Geschäftsidee einen Marktbedarf erfüllt und das Potenzial hat, erfolgreich zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.